Nacional
Vinte e quatro medidas provisórias aguardam votação no Congresso


O Congresso Nacional iniciará o ano legislativo em 2 de fevereiro com 24 medidas provisórias (MPs) aguardando votação. A maior parte está em tramitação em comissões mistas — formadas por senadores e deputados federais. E todos os textos terão de passar, primeiro, pelo Plenário da Câmara dos Deputados e, em seguida, pelo Plenário do Senado.
Editadas pela Presidência da República, as medidas provisórias têm força de lei e começam a valer imediatamente (assim que são publicadas). Mas, para serem definitivamente transformadas em lei, precisam ser analisadas e aprovadas pelas duas Casas do Congresso (Câmara e Senado).
Gás do Povo
Entre as MPs que estão perto de perder a validade (de 120 dias) está a que estabeleceu o programa Gás do Povo (MP 1313/25). Publicada em 4 de setembro, essa medida provisória alterou as regras para oferta de gás de cozinha a famílias de baixa renda.
O texto já foi aprovado na comissão mista e aguarda votação na Câmara. Se não for aprovada nas duas Casas do Congresso até 10 de fevereiro, perderá a validade.
Proteção de dados
A MP 1317/25, que transforma a Autoridade Nacional de Proteção de Dados em Agência Nacional de Proteção de Dados (ANPD), inserindo-a no rol das agências reguladoras, também está com o prazo se esgotando (25 de fevereiro).
Com a mudança prevista na medida provisória, a ANPD terá autonomia funcional, técnica, decisória, administrativa e financeira.
A MP também criou 200 cargos para a nova estrutura.
CNH
Outra MP que aguarda votação é a 1327/25, que assegura a renovação automática da Carteira Nacional de Habilitação (CNH) de motoristas sem multas de trânsito aplicadas nos últimos 12 meses.
O Código de Trânsito Brasileiro já previa a criação do Registro Nacional Positivo de Condutores. De acordo com a medida provisória, o condutor incluído nesse registro fica dispensado de passar pelos exames do Departamento de Trânsito (Detran) quando acabar a validade de sua CNH.
Essa MP vale até 30 de março.
Terrenos de marinha
A última medida provisória publicada no ano passado foi a MP 1332/25. Ela prorrogou por três anos o prazo de identificação das terras da União nas margens de rios e no litoral.
Sem essa medida, o prazo determinado pela Lei da Regularização Fundiária teria expirado em 31 de dezembro.
A demarcação é necessária para a supervisão do poder público sobre as terras já previstas como suas pela legislação em vigor.
FGTS
Outra MP que aguarda votação é a 1331/25. Ela permitiu que trabalhadores que aderiram ao saque-aniversário do Fundo de Garantia do Tempo de Serviço (FGTS) e foram demitidos ou tiveram o contrato suspenso nos últimos seis anos saquem o saldo retido.
Também aguardam votação do Congresso Nacional as seguintes medidas provisórias:
- MP 1328/25, que destinou até R$ 6 bilhões para a renovação da frota de transporte de cargas. As linhas de financiamento em questão são destinadas à aquisição de caminhões novos ou seminovos;
- MP 1314/25, que autorizou o uso de até R$ 12 bilhões do superávit financeiro do Ministério da Fazenda em linhas de crédito rural destinadas ao pagamento total ou parcial de dívidas causadas por eventos climáticos adversos;
- MP 1318/25, que instituiu o Regime Especial de Tributação para Serviços de Datacenter (Redata). O programa reduz a zero os impostos federais sobre equipamentos de servidor, armazenamento, rede, refrigeração e outros relacionados a centros de processamento de dados (ou datacenters);
- MP 1326/25, que trata de reajuste remuneratório de policiais e bombeiros do Distrito Federal;
- MP 1323/25, que mudou regras para concessão do seguro-defeso;
- MP 1322/25, que prorrogou contratos temporários da Fundação IBGE e do Ministério da Gestão e da Inovação em Serviços Públicos;
- MP 1319/25, que determinou prazo de seis meses para a entrada em vigor do ECA Digital; e
- MP 1315/25, que ampliou o limite de benefícios fiscais para depreciação acelerada de navios-tanque novos.
Créditos extraordinários
Por fim, os parlamentares também precisam voltar 11 medidas provisórias que abrem créditos extraordinários no Orçamento:
- MP 1311/25, que destinou R$ 30,5 milhões para o combate a uma praga de mandioca no Amapá e no Pará;
- MP 1312/25, que reforçou com R$ 83,5 milhões as ações de prevenção e combate à influenza aviária e a outras emergências agropecuárias;
- MP 1316/25, que direcionou R$ 12 bilhões para a liquidação ou a amortização de dívidas de produtores rurais prejudicados por eventos climáticos adversos, como secas prolongadas ou enchentes;
- MP 1310/25, que repassou R$ 30 bilhões para o Plano Brasil Soberano, que teve o objetivo de financiar exportadores prejudicados pela elevação de tarifas pelos Estados Unidos;
- MP 1320/25, que destinou cerca de R$ 38 milhões para assistência técnica e extensão rural em estados do Norte;
- MP 1321/25, que direcionou ao Ministério da Agricultura R$ 2,5 milhões para o enfrentamento de ameaça à mandiocultura;
- MP 1324/25, que reservou R$ 230,38 milhões para ações voltadas a famílias em situação de vulnerabilidade alimentar;
- MP 1325/25, que destinou R$ 190 milhões para o fortalecimento da agricultura familiar e a recomposição dos estoques públicos de milho;
- MP 1329/25, que direcionou cerca de R$ 60 milhões para famílias atingidas por tornado em Rio Bonito do Iguaçu (PR);
- MP 1330/25, que destinou R$ 60,46 milhões para o Ministério do Meio Ambiente, para serem aplicados em ações de combate a incêndios e desmatamentos; e
- MP 1333/26, que direcionou R$ 250 milhões para atender diversos estados atingidos por fortes chuvas no fim de 2025.
Da Agência Senado
Edição – ND
Fonte: Câmara dos Deputados
Em operações de longo prazo, escolher entre uma taxa atrelada ao IPCA ou uma taxa pré-fixada pode mudar a previsibilidade do orçamento

Ao contratar um empréstimo, é comum olhar primeiro para o percentual de juros. Mas, em operações de longo prazo, existe outra pergunta que pode ser tão importante quanto: o que acontece com essa taxa depois que o contrato é assinado?
A resposta depende do indexador da operação. Segundo, Ugo Roveda, Head Comercial do Banco Bari, em um empréstimo atrelado ao IPCA, por exemplo, a inflação influencia a evolução do crédito. Já em uma operação com taxa pré-fixada, o percentual de juros é definido no momento da contratação e não acompanha as oscilações futuras do IPCA.
A diferença ganha importância em períodos de incerteza econômica. O IPCA registrou deflação de 0,32% em agosto e acumula alta de 4,22% em 12 meses. Para 2026, o Boletim Focus, do Banco Central, projeta inflação de 4,99%, acima do teto da meta de 4,5%.
“Em um crédito de longo prazo, o cliente não deveria olhar apenas para a taxa anunciada. É preciso entender como ela é composta e quais fatores podem fazer o custo da operação variar ao longo do tempo. A taxa pré-fixada é uma alternativa para quem valoriza maior previsibilidade e quer retirar o IPCA dessa equação”, explica Ugo.
O que significa, na prática, contratar uma taxa pré-fixada?
O executivo destaca dois exemplos. Na primeira operação, os juros são compostos por uma taxa + IPCA. Se a inflação variar, ela terá impacto sobre a operação. Isso pode fazer com que o custo do crédito acompanhe as condições econômicas ao longo do contrato.
Na segunda, a taxa de juros é pré-fixada. O percentual de juros é estabelecido na contratação e não muda em função da inflação.
“Não significa que uma modalidade seja necessariamente melhor que a outra. A questão é a previsibilidade. Para quem tem um orçamento mais sensível a oscilações ou precisa planejar um compromisso financeiro de vários anos, saber como o custo do crédito pode se comportar é parte importante da decisão”, afirma.
A taxa mais baixa é sempre a melhor escolha?
Para Roveda, não necessariamente a taxa mais baixa será sempre a melhor. “Uma taxa nominal menor não conta toda a história de um empréstimo. Em uma operação de longo prazo, o consumidor precisa considerar indexador, prazo, custo efetivo total, valor das parcelas e sua própria capacidade de pagamento. Uma diferença aparentemente pequena na taxa pode ter efeitos relevantes ao longo dos anos, e o comportamento do indexador também precisa entrar nessa conta”.
O executivo ainda ressalta que é justamente por isso que a modalidade de empréstimo com garantia de imóvel, ou home equity, exige uma análise diferente de linhas de crédito de curto prazo. Ou seja, como o prazo pode chegar a 20 anos, a previsibilidade passa a ter um peso maior na organização financeira.
A modalidade, no entanto, vem ganhando espaço no país. Segundo a Associação Brasileira das Entidades de Crédito Imobiliário e Poupança (Abecip), as concessões de home equity chegaram a R$ 6,67 bilhões no primeiro semestre de 2026, alta de 30,9% sobre o mesmo período de 2025. A carteira atingiu R$ 34,1 bilhões, crescimento de 27% em 12 meses.
Quando o indexador vira uma decisão financeira?
A escolha entre IPCA e uma estrutura pré-fixada não deve ser feita olhando apenas para o cenário econômico de hoje. Ugo Roveda explica que o consumidor precisa considerar também quanto tempo pretende permanecer com a dívida e quão confortável está em assumir uma parcela cujo comportamento pode sofrer influência da inflação.
O ponto é especialmente relevante em um cenário de endividamento elevado. Em agosto, a Serasa contabilizou 83,9 milhões de inadimplentes, maior número da série histórica. Ao mesmo tempo, modalidades de crédito sem garantia permanecem caras: o rotativo do cartão chegou a 444,9% ao ano, segundo o Banco Central, enquanto o empréstimo pessoal registrou taxa média de 8,23% ao mês, de acordo com o Procon-SP.
Nesse contexto, o home equity pode ser utilizado para diferentes finalidades, como reorganizar dívidas, financiar uma reforma ou obter recursos para um negócio. Mas, independentemente do objetivo, entender como a dívida vai se comportar ao longo do tempo é tão importante quanto conseguir o dinheiro.
“Crédito não deveria ser uma decisão baseada apenas no número que aparece na propaganda. O consumidor precisa entender o que está por trás daquela taxa e escolher a estrutura que conversa com sua realidade financeira. Quanto maior o prazo, mais importante fica essa análise”, conclui Roveda.
Operação também solicitou remoção de 300 páginas do Facebook e 90 perfis do Instagram

O Ministério da Justiça e Segurança Pública (MJSP) e o Ministério da Fazenda intensificaram as ações para impedir a continuidade da oferta de apostas irregulares no ambiente digital. Até esta terça-feira (29/9), foi solicitada a derrubada de 5.209 domínios relacionados à exploração de apostas, sendo 1.386 indicados pela Secretaria Nacional de Direitos Digitais (Sedigi/MJSP) e 3.823 pela Secretaria de Prêmios e Apostas (SPA), do Ministério da Fazenda.
Desse total, a Agência Nacional de Telecomunicações (Anatel) já determinou a derrubada de 2.387 domínios relacionados à exploração de apostas.
As ações integram a implementação da Medida Provisória nº 1.394/2026, que proibiu a exploração, a oferta, a intermediação e a publicidade de loterias de apostas de quota fixa em território nacional.
O material está sendo consolidado em articulação com a Secretaria de Prêmios e Apostas para subsidiar novas medidas de bloqueio e responsabilização.
Além dos sites, a operação já resultou na remoção de 300 páginas do Facebook e 90 perfis do Instagram utilizados para divulgar, promover ou facilitar o acesso a apostas irregulares. O Laboratório de Operações Cibernéticas (Ciberlab), da Secretaria Nacional de Segurança Pública (Senasp/MJSP), também iniciou, nesta terça-feira, atuação voltada à remoção de conteúdos relacionados à divulgação de apostas irregulares no TikTok.
No Telegram, um total de 1.014.722 membros e usuários de canais, grupos e perfis de bets ilegais foram alcançados.
Quanto às lojas de aplicativos, plataformas e operadoras, 186 aplicativos foram notificados para retirada das lojas da Apple e do Google até 6 de outubro. Ainda oito grandes plataformas foram notificadas para retirar a publicidade do ar em um prazo de dez dias: Google, Meta, Youtube, X, Telegram, TikTok, Kwai e Discord.
FISCALIZAÇÃO E COMBATE – A atuação conjunta do Ministério da Justiça e Segurança Pública e do Ministério da Fazenda busca ampliar a fiscalização do ambiente digital e garantir o cumprimento das regras estabelecidas pela Medida Provisória nº 1.394/2026.
Além do bloqueio de sites e da remoção de páginas, perfis e conteúdos em redes sociais, o trabalho envolve monitoramento contínuo de plataformas digitais, compartilhamento de informações entre órgãos públicos, identifi cação dos responsáveis pelas operações e adoção das medidas administrativas e investigativas cabíveis.
PF INVESTIGA CRIMES RELACIONADOS – A Polícia Federal também atua no enfrentamento a crimes relacionados ao mercado de apostas, com investigações voltadas à responsabilização criminal dos envolvidos e à identifi cação de patrimônio vinculado às atividades ilícitas.
Entre março de 2023 e agosto de 2026, foram registradas 12 operações policiais em diferentes estados e no Distrito Federal. No período, foram expedidos pelo menos 73 mandados de busca e apreensão e 15 mandados de prisão.
Nas operações com valores registrados, os pedidos de sequestro de bens e recursos somam aproximadamente R$ 4,17 bilhões.
Entre as ações realizadas estão as operações Narco Bet, Dark Bet, Dark Bet II, Véu de Maia, Última Aposta e Arena, que integram a estratégia da Polícia Federal para combater organizações criminosas relacionadas às apostas ilegais, à lavagem de dinheiro e a outros crimes associados ao setor.
Fonte: Secretaria de Comunicação Social da Presidência da República
Resolução em vigor permite ao tribunal punir manipulação digital e amplia vigilância sobre campanhas e redes sociais

Enquanto a regulamentação geral da inteligência artificial segue represada no Congresso Nacional, o Tribunal Superior Eleitoral (TSE) assume o protagonismo ao fechar o cerco jurídico sobre o uso da tecnologia nas eleições de 2026. Amparada pela Resolução nº 23.732, em vigor desde 2024, a Justiça Eleitoral já dispõe de instrumentos normativos para banir deepfakes, exigir a identificação de materiais sintéticos e enquadrar estratégias digitais de partidos e candidatos.
De acordo com Renato Opice Blum, advogado, economista e professor de direito digital na ESPM, FAAP e Insper, as diretrizes do tribunal suprem uma lacuna crucial deixada pela lentidão do Legislativo na votação do Marco Legal da IA (PL 2338/2023). “O TSE exerce o poder de polícia, o que permite regulamentar e fiscalizar condutas no processo eleitoral de forma ágil. Na prática, mesmo com a tramitação da lei geral em curso, o pleito deste ano já conta com uma normatização plenamente válida e com eficácia de lei”, destaca o especialista.
Na avaliação do jurista, o arcabouço consegue delimitar a fronteira entre o uso legítimo da ferramenta nas campanhas, como a edição técnica de materiais e a automação de processos, e a criação de peças manipuladas para induzir o eleitor ao erro. A norma prevê sanções severas nos casos em que a irregularidade for comprovada.
Um dos pontos centrais da norma é a exigência de rotulagem, onde todo material produzido por IA precisa trazer um sinal visual ou sonoro explícito, como marca d’água. O ônus de provar eventual falsificação, no entanto, cabe ao denunciante, cabendo à Justiça analisar cada representação individualmente, sob os critérios de contexto, finalidade e impacto do dano.
As resoluções também elevam o cerco sobre as plataformas digitais, exigindo credenciamento formal, transparência quanto aos financiadores de impulsionamentos e filtros rígidos para a promoção de anúncios. Em situações específicas, as próprias redes sociais poderão ser responsabilizadas pelo material pago que veiculam.
Para consolidar as diretrizes do pleito, a Justiça Eleitoral optou por atualizar mecanismos de remoção ágil de publicações nocivas sem alterar o texto-base de IA aprovado em 2024. A decisão sinaliza que a prioridade do TSE em 2026 não é expandir a regulamentação sobre as ferramentas, mas focar na fiscalização e na responsabilização prática dos infratores.
Apesar do rigor, Opice Blum pondera que o principal desafio dos magistrados será coibir a manipulação digital sem comprometer o debate público. “Não há uma solução binária. A avaliação será sempre contextual, ponderando se a manifestação está protegida pela liberdade de expressão ou se houve propósito ilícito”, conclui.
Sobre o Opice Blum
Opice Blum Advogados é sinônimo de inovação digital. Desde 1997, o escritório é parceiro de seus clientes, redefinindo os limites do possível e trazendo novas estratégias para novas necessidades. Com um time de advogados especialistas, o escritório está onde a transformação acontece e se destaca pela excelência em áreas capazes de impactar positivamente os setores em que atua, como Proteção de Dados, Segurança da Informação, Contencioso Digital e Legal Innovation, entre outras.



Forças de segurança apreendem 550 quilos de cocaína e causam R$ 9,9 milhões de prejuízo às facções

Zé Medeiros recebe votos nos 142 municípios de MT e vence em 16 cidades

Vereador Ibrahim reúne entidades selecionadas e abre votação popular para Edital de Emendas Participativas 2027

Polícia Civil localiza corpo de professor desaparecido após prisão de suspeito

Rumo abre 28 vagas de emprego para o novo terminal ferroviário da BR-070, na região de Primavera do Leste

Legado é aquilo que se entrega a quem ainda vai chegar
Toda escola começa com uma criança. A nossa começou com uma em especial. Em 2006, o nascimento do meu filho...

Agro em ano eleitoral: até onde podem ir os incentivos e benefícios fiscais?
Em ano eleitoral, economia e tributação naturalmente ganham espaço no debate público. Surgem propostas de redução de impostos, novos incentivos...


63 anos não se constroem por acaso: a liderança por trás da longevidade empresarial
O brasileiro tem uma reconhecida vontade de empreender. Muitas empresas nascem pequenas, de um sonho, de uma oportunidade ou da...
Vereador Ibrahim reúne entidades selecionadas e abre votação popular para Edital de Emendas Participativas 2027
Na manhã desta sexta-feira (09), a Câmara Municipal de Rondonópolis sediou o encontro do vereador Ibrahim Zaher com representantes das...


Prefeitura homologa obra de Praça Linear por R$ 4 milhões em Rondonópolis
A Prefeitura de Rondonópolis homologou a licitação para a construção da Praça Linear Irmã Bernada, localizada na Rua Irmã Bernada,...
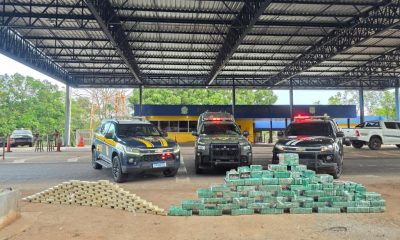
Forças de segurança apreendem 550 quilos de cocaína e causam R$ 9,9 milhões de prejuízo às facções
A | A Um carregamento de 550 tabletes de pasta base de cocaína foi apreendido, nesta quinta-feira (8.10), na BR-364,...
Polícia Civil localiza corpo de professor desaparecido após prisão de suspeito
A Polícia Civil de Mato Grosso localizou o corpo do professor Breno Antônio Humberto de Moraes no início da noite...


5ª Corrida Unimed Rondonópolis acontece no próximo domingo
A prova vai reunir 400 atletas e promete movimentar as principais ruas da cidade com esporte, saúde e ação solidária...

Rondonópolis Hawks vence em casa o Goiás FA por 52 a 00 e segue dominante no Centro Oeste
Neste domingo (23), o Rondonópolis Hawks recebeu em casa o Goiás FA em partida válida pela Superliga de Futebol Americano...

Ana Castela homenageia a mãe com mensagem emocionante: ‘Aniversário dela’
Ana Castela, de 22 anos, celebrou o aniversário de 43 anos de sua mãe, Michele Castela, nesta quinta-feira (9) com...

Fernanda Paes Leme mostra rotina de pilates e brinca com seguidores: ‘Gostosa!’
-
 Rondonópolis08/10/2026 - 21:23
Contrato de R$ 300 mil com clínica ligada a vereador é alvo de anulação pela Prefeitura de Rondonópolis
-
 Mato Grosso09/10/2026 - 11:53
Rumo abre 28 vagas de emprego para o novo terminal ferroviário da BR-070, na região de Primavera do Leste
-
Rondonópolis09/10/2026 - 12:24
Vereador Ibrahim reúne entidades selecionadas e abre votação popular para Edital de Emendas Participativas 2027
-
 Rondonópolis08/10/2026 - 12:23
Edital de emendas participativas define selecionados para votação popular
-
Rondonópolis08/10/2026 - 22:36
Prefeitura homologa obra de Praça Linear por R$ 4 milhões em Rondonópolis
-
Policial09/10/2026 - 12:14
Polícia Civil localiza corpo de professor desaparecido após prisão de suspeito
-
 Política MT09/10/2026 - 12:47
Zé Medeiros recebe votos nos 142 municípios de MT e vence em 16 cidades
-
Policial09/10/2026 - 12:52
Forças de segurança apreendem 550 quilos de cocaína e causam R$ 9,9 milhões de prejuízo às facções