
Agro News
Novas regras sobre heranças e doações geram incertezas e temores de confisco em Mato Grosso

Por Bruno Oliveira Castro*

Imagem: arquivo pessoal
A recente Reforma Tributária no Brasil tem gerado tensões e muitas incertezas dos mais diversos setores econômicos e produtivos do nosso País. Uma das grandes mudanças afeta diretamente a tributação sobre as doações e heranças.
Para expor o assunto de forma muito simples e sem “juridiquês”, temos a seguinte situação. A alíquota máxima do imposto sobre a herança no Brasil é de 8% (chamado de teto constitucional). Muitos Estados já possuem uma alíquota que chega a 8%, à exemplo do Estado de Mato Grosso. Ocorre, que muitos outros não possuem e essa situação nos últimos anos favoreceu uma “guerra fiscal”, estimulando com que muitos constituíssem Holding Familiar com o objetivo de promoverem doação de quotas ou ações aos seus herdeiros, porém, utilizando-se como domicílio fiscal outros Estados, à exemplo do Estado do Amazonas, cuja alíquota é de 2%.
Com a reforma tributária, surgiu a criação do Comitê Gestor de Impostos que tem como objetivo também, unificar a administração dos tributos em todo o país, garantindo uma maior uniformidade na aplicação das leis fiscais. Ou seja, os Estados terão que se adequar e chegar no teto constitucional de 8% sobre heranças e doações. Até aqui, tudo bem.
Não bastasse a alta carga tributária vivenciada no Brasil que incide sobre a pessoa física e também sobre a pessoa jurídica, uma “novidade” surge no Mato Grosso por iniciativa do Estado.
Recentemente foi encaminhado à Assembleia Legislativa de Mato Grosso, o PL 26/2024, que dentre inúmeras providências, teria como objetivo a criação de programas de regularização fiscal para o pagamento do ITCMD com a implementação do REFIZ para em tese, facilitar a vida do contribuinte, mas que trouxe um parágrafo “surpresinha” que muda a base de cálculo, gerando um cenário catastrófico para o contribuinte, que nos leva a seguinte dúvida: Pretende o Estado de Mato Grosso confiscar a Herança?
O referido PL 26/2024 foi aprovado na primeira votação e será deliberado em segunda e última votação nos próximos dias. Em sendo aprovado no formato que se encontra, teremos um verdadeiro confisco patrimonial em desfavor do contribuinte. Neste caso em específico, compromete tudo que sempre foi defendido pelo Estado, em especial na segurança de empreender na busca da longevidade e perenidade das empresas.
Mas onde reside a “pegadinha” no projeto de lei apresentado?
Em se tratando de doação (tanto na forma antecipada, como no inventário), sobre quotas ou ações de empresas, o PL 26/2024 dispõe que caberá à autoridade fiscal, na hipótese de o valor patrimonial não corresponder ao de mercado, em consonância com as normas e boas práticas contábeis aplicáveis à apuração de haveres e à avaliação patrimonial, promover ajustes.
Ou seja, o Estado de Mato Grosso poderá promover ajustes na avaliação do patrimônio do empresário, inclusive com avaliação de mercado para aplicar o ITCMD.
Observem atentamente que, o Estado, sem qualquer fundamento legal, se imiscuindo na função do contador e na prerrogativa exclusiva do empresário, de acordo com o projeto de lei que encaminhou a ALMT, poderá avaliar as quotas sociais e os ativos que compõem o patrimônio líquido da empresa com base no valor de mercado.
Pela redação, dá a impressão que inclusive poderá o Estado promover os ajustes contábeis que entender pertinentes.
Não pretendemos aqui, analisar a inconstitucionalidade do projeto de lei, mas simplesmente, verificamos que o Estado quer intervir na dinâmica e na plena liberdade econômica e empresária que só cabe ao empresário. Só cabe à sociedade empresária ou ao empresário a avaliação a valor justo do patrimônio do seu negócio, até porque, muitos são os reflexos.
Os impactos desta intervenção refletem na incidência de eventual ganho de capital, ITBI, IPTU, ITR, impacto na apuração de haveres em qualquer evento societário da empresa como inventário, conflito societário, divórcio, interdição, dentre inúmeras outras situações em razão do grande precedente que se pretende criar.
Estamos diante de um projeto que traz nefastos prejuízos e riscos ao empresário. Um verdadeiro absurdo que se revela uma afronta ao exercício da atividade empresária com significativo sacrifício ao contribuinte.
Outro ponto que deve ser levado em consideração é o fato de que não está ocorrendo a venda de ativos para que haja ou justifique eventual avaliação a valor justo. Como poderia o Estado querer cobrar, ainda que seja o ITCMD, antecipadamente sobre um bem (quotas ou ações) que você não vendeu e que sequer sabemos se haverá uma venda futura pelo valor “avaliado” pelo Estado?
Mas na prática, o que pode estar por trás disso: à primeira vista, nos parece que em razão de uma possível perda de arrecadação do Estado diante da reforma tributária, pretende-se alavancar a receita estadual sobre o imposto de herança.
Mas é necessário analisar outros pontos:
1) Esta pretensão que traz um absurdo impacto ao contribuinte, desestimula a governança, a longevidade e continuidade da atividade empresária e/ou econômica aos sucessores familiares ou através da implementação de uma sucessão profissional, uma vez que onera sobremaneira a continuidade das empresas, proporcionando que as empresas caiam na antiga máxima que os negócios no Brasil terminam a sua jornada vendidos, falidos ou sucedidos, só que neste caso, a sucessão fica altamente comprometida, não gerando empregos, distribuição de rendas e riquezas, dentre tantas outras funções sociais;
2) Estimula um cenário de simulação fiscal e de total perda de arrecadação para o Estado, na medida que pode incentivar que muitos, para não correr o risco de pagar o imposto de herança, utilizem-se de expedientes ilícitos ou até mesmo de compra e venda de quotas, simplesmente para não caracterizar a doação, o que desde já, não recomendamos porque compromete a segurança jurídica da longevidade de uma empresa e contraria toda e qualquer regra de governança coorporativa e de controle de uma empresa.
3) Havendo a implementação deste projeto de lei, lamentavelmente haverá uma dificuldade muito maior para encerramento dos processos de inventário que só finalizam com a expedição do formal de partilha após o pagamento do ITCMD. Neste caso temos que considerar que o fato de eu ter R$ 10 milhões de ativos (bens ou quotas sociais de empresa), não significa que existe disponibilidade de caixa para pagar R$ 800 mil só de imposto sobre a herança, favorecendo ainda mais um ambiente hostil com conflitos de interesses entre os herdeiros, além da litigiosidade, grande custo emocional e a ruptura da família. Falamos sempre da família, porque no brasil, mais de 90% das empresas, são familiares.
4) Neste caso ainda, há um grande equívoco com relação ao Agronegócio. Pensa-se que quem tem uma propriedade rural que vale em tese R$ 20 milhões possui grandes condições financeiras. A grosso modo, aplicando 8% sobre R$ 20 milhões, chegaríamos só a título de imposto de herança em favor do Estado de aproximadamente R$ 1,6 milhões. Contudo, estamos diante de um ativo ilíquido, que, em qualquer cenário prático não se vende caso não aplicarmos uma regra semelhante à da venda forçada, considerando pelo menos 30% de deságio, além da prática mercadológica de uma venda cujo recebimento se dá numa média de 06 a 08 anos.
Por qualquer ótica que analisarmos a proposta encaminhada, considerando não só o aspecto da inconstitucionalidade e da ilegalidade, constatamos tratar-se de um projeto abusivo que implicará indiscutivelmente no confisco patrimonial em desfavor do contribuinte.
Esperamos que a distinta ALMT e seus respectivos Deputados tenham a sensibilidade necessária para compreender melhor o projeto, os seus impactos econômicos, ouvindo em especial a sociedade e as instituições à exemplo da FIEMT, OABMT, CRCMT, dentre tantas outras que lutam incansavelmente por uma sociedade mais justa e fraterna.
Trazendo mais uma vez alguns esclarecimentos de um artigo que publiquei há alguns dias, é importante observar que, nos últimos dias a mídia brasileira tem externado a intenção do Ministério da Fazenda do Brasil em levar para discussão no G20 a chamada taxação sobre grandes fortunas que conta com a alíquota inicial de 15% sobre a herança a título de tributo federal.
De forma prática, quando pensamos no processo de inventário, sem olhar para o custo emocional, eventuais conflitos e desgastes familiares, poderemos deparar muito em breve com um alto custo fiscal, que aliado a outros custos inerentes à tramitação do inventário, poderão implicar num custo superior a 40% sobre o valor dos bens deixados.
O impacto maior será sentido na Agroindustria e no Agronegócio por força da dinâmica econômica do nosso Estado, onde se concentram em boa parte, atividades empresariais ou rurais familiares. Ao aplicar a alíquota de 8% do imposto sobre a herança, considerando o valor de mercado de uma propriedade rural, o tributo ficará impagável. É um grande desestimulo na continuidade das atividades pelas gerações vindouras.
*Bruno Oliveira Castro é advogado especializado em Direito Empresarial, sócio na Oliveira Castro Advocacia, especialista em Direito Empresarial pela UFMT, Doutorando em Direito pela UMSA, com expertise em constituição de holdings familiares, Direito Empresarial, Tributário, Societário, Falência e Recuperação de Empresas, Governança e Direito Autoral. Atua também como professor de diversas instituições de ensino no país, palestrante e parecerista. Autor de livros e artigos jurídicos, tendo lançado em 2024 o livro “Herança ou Legado? O que você deixará para a próxima geração?”.
Fonte: Pensar Agro
Conforme especialista, entendimento considera financiamentos em que o banco contratou a cobertura por anos e deixou de emitir nova apólice sem comunicar o mutuário

A instituição financeira que contrata automaticamente o seguro agrícola por anos pode responder pelas perdas do produtor se deixar de emitir a apólice em um novo financiamento sem aviso prévio. A responsabilização exige a comprovação de que houve trato sucessivo na contratação de seguro vinculado ao financiamento, omissão na contratação seguinte e constatação de prejuízo na safra financiada.
O advogado da HBS Advogados, Roberto Bastos Ghigino, explica que obrigar o cliente a adquirir um seguro para obter crédito configura venda casada, prática proibida pela legislação. O caso analisado é diferente porque envolve uma rotina criada pela própria instituição ao longo de sucessivos contratos. Quando o banco emite o seguro em todas as operações, lança os prêmios em conta-corrente e administra a apólice, esse procedimento passa a fazer parte do relacionamento com o produtor. A repetição cria a expectativa de que os financiamentos seguintes também estarão protegidos.
Esse histórico, na avaliação do advogado, obriga a instituição financeira a agir com clareza antes de mudar o procedimento. “A boa-fé objetiva impõe aos contratantes deveres anexos de conduta, entre os quais destacam-se a lealdade, a cooperação, a transparência e a proteção mútua”, afirma Ghigino.
O problema aparece quando a instituição deixa de contratar a apólice em um financiamento posterior e não informa a mudança. “O ponto crítico desse entendimento manifesta-se quando a instituição financeira rompe unilateralmente com essa prática de anos, deixando de formalizar o seguro na operação de crédito subsequente sem emitir qualquer aviso prévio, tampouco oportunizando ao produtor rural a busca por cobertura alternativa no mercado de seguros”, explica Ghigino.
Se a lavoura financiada sofre um dano e a safra é frustrada, o produtor precisa demonstrar a ligação entre a ausência do seguro e a perda financeira. Comprovada essa relação, a omissão pode caracterizar falha na prestação do serviço e gerar indenização. Ao retirar a proteção sem o consentimento ou a ciência clara do produtor, o banco passa a responder pelos efeitos dessa mudança, conforme a análise. Nessas condições, a instituição “assume integralmente o risco decorrente da descontinuidade da cobertura securitária”, observa o advogado.
A reparação deve corresponder ao valor que o produtor receberia se a apólice vinculada ao custeio estivesse regularmente contratada. O dever de indenizar depende da comprovação do histórico dos financiamentos, da omissão da instituição e do prejuízo sofrido. Ghigino cita uma análise recente do Tribunal de Justiça do Rio Grande do Sul sobre uma situação com essas características. A tese reconheceu que a contratação automática e reiterada do seguro pode criar a expectativa de manutenção da proteção e que a omissão no contrato seguinte pode gerar o dever de indenizar.
Agro News
Com safrinha sob risco, produtor de MT encontrou no sorgo uma solução para rentabilidade e manejo de plantas daninhas
Além de reduzir a exposição aos desafios do calendário da segunda safra, a mudança de estratégia ajudou a controlar o avanço de invasoras de folhas estreitas, um problema recorrente na propriedade

Foto- Assessoria
As mudanças no comportamento do clima têm obrigado produtores rurais a rever estratégias que, até pouco tempo atrás, pareciam consolidadas. Com a janela da safrinha cada vez mais apertada em algumas regiões, culturas mais adaptadas às condições de estresse hídrico vêm ganhando espaço no planejamento das propriedades.
Em Mato Grosso, por exemplo, essa realidade levou o produtor, Ernesto Vasques Júnior, sócio proprietário da Fazenda Santa Luzia, em Poxoréu (MT), a reformular o planejamento da propriedade, que possui 500 hectares de área cultivada. Segundo ele, o atraso das chuvas no início da temporada comprometeu o calendário da safra e reduziu significativamente a janela para o plantio do milho safrinha. “Demorou muito para chover e, quando as águas vieram, já era tarde para a semeadura do milho. Até daria para plantar, mas sob risco alto”, relata.
Diante desse cenário, o agricultor buscou orientação técnica para definir uma alternativa mais segura. “Conversando com o consultor da fazenda, ele sugeriu o sorgo por ser uma cultura de ciclo mais curto e mais tolerante ao déficit hídrico. Como já havíamos comprado adubos e defensivos, fomos em busca das sementes. Paralelamente, para reduzir os riscos da operação, firmei contrato para vender parte da produção para um aviário da região”, explica.
A mudança foi cuidadosamente planejada. Além de encontrar uma alternativa rentável para substituir parte da área destinada ao milho, o produtor buscava uma solução para outro desafio da propriedade: o controle de plantas daninhas de folhas estreitas, cada vez mais resistentes aos herbicidas.
Diante desse cenário, a escolha foi pelo sorgo da Advanta Seeds com tecnologia igrowth®, que alia alto potencial produtivo a uma ferramenta eficiente para o manejo dessas invasoras. “Escolhemos esse híbrido pelos bons resultados que já conhecíamos e, principalmente, pela tecnologia embarcada, que permite controlar muito bem as plantas daninhas de folhas estreitas. Esse era um problema que enfrentávamos havia anos, porque elas estão cada vez mais resistentes”, afirma o titular da Fazenda Santa Luzia.
A primeira colheita, em andamento, confirma as expectativas, com bom desenvolvimento da cultura e resultados positivos no campo. “A produtividade está muito boa e tivemos uma excelente resposta no controle das plantas daninhas de folhas estreitas, justamente o que mais chamou nossa atenção na escolha do híbrido”, destaca o produtor.
Tecnologia amplia opções de manejo
A tecnologia Igrowth®, desenvolvida pela Advanta Seeds, é a primeira tecnologia comercial do mundo a conferir ao sorgo tolerância a herbicidas da família das imidazolinonas. Obtida por meio de melhoramento genético convencional, via mutagênese, a tecnologia não é transgênica e amplia significativamente as opções de manejo de plantas daninhas na cultura.
Entre os principais benefícios estão o controle mais eficiente de plantas daninhas de folhas estreitas, maior flexibilidade para a aplicação de herbicidas registrados em pré e pós-emergência, redução da matocompetição por água, luz e nutrientes e maior expressão do potencial produtivo dos híbridos.
A tecnologia também promove maior uniformidade da lavoura, facilita a colheita, reduz perdas operacionais e contribui para uma área mais limpa para a cultura seguinte, diminuindo o banco de sementes de plantas invasoras e os custos com dessecação. Além disso, proporciona melhor aproveitamento da água e dos fertilizantes, favorece o desenvolvimento inicial das plantas e reduz a pressão de infestação nas culturas subsequentes, fortalecendo os sistemas de rotação e sucessão. “Estamos satisfeitos e a intenção é plantar sorgo no próximo ano. A cultura pode se consolidar como uma terceira alternativa importante e acredito que também seja uma boa opção para outros produtores da região”, finaliza Vasques Júnior.
Agro News
Fim da moratória da soja pode aumentar a destruição da Amazônia em 1,4 milhões de hectares nos próximos 10 anos, mostra artigo da Science
Fim do acordo pode levar a um aumento de 17% no desmatamento na Amazônia em dez anos, com emissões equivalentes às do Canadá, sem trazer ganhos aos produtores de soja
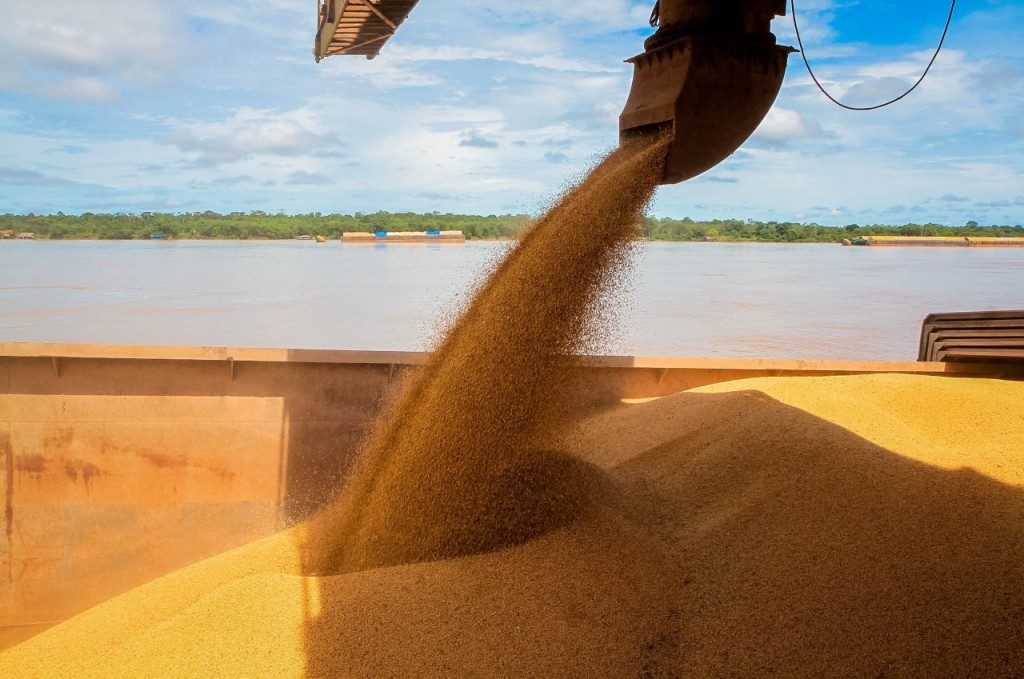
A Amazônia registrou nos últimos anos uma tendência de redução do desmatamento, resultado de diferentes esforços de controle, fiscalização e políticas públicas. Nesse contexto, um artigo publicado na revista Science sobre o legado da Moratória da Soja alerta que seu fim pode resultar em aproximadamente 1,4 milhão de hectares adicionais de desmatamento na Amazônia nos próximos dez anos, um aumento de 17% em relação às taxas históricas analisadas. As emissões associadas a essa perda florestal são estimadas em cerca de 745 milhões de toneladas de CO₂ equivalente, volume semelhante às emissões anuais do Canadá.
Intitulado The Rise and Fall of the Amazon Soy Moratorium, o artigo analisa os resultados de quase duas décadas da Moratória da Soja, e principalmente os impactos esperados para os próximos 10 anos com o fim deste acordo, criado em 2006 entre empresas do setor, organizações da sociedade civil e governo para impedir a comercialização de soja produzida em áreas desmatadas após julho de 2008 na Amazônia. A publicação mostra que o mecanismo reduziu significativamente o desmatamento associado à expansão da soja, sem impedir o crescimento da produção agrícola, e também que seu fim levará a um aumento expressivo do desmatamento direto para a soja.
Desde a implementação da Moratória, a área cultivada com soja na Amazônia mais que triplicou, enquanto a expansão ocorreu principalmente sobre áreas já abertas. O estudo aponta que havia entre 9,7 milhões e 15 milhões de hectares previamente desmatados disponíveis para expansão agrícola. A publicação também estima que, nos primeiros dez anos, a Moratória reduziu em cerca de 35% o desmatamento em áreas de risco para expansão da soja, evitando aproximadamente 1,8 milhão de hectares de perda florestal.
O que muda sem a Moratória
Segundo o artigo, o risco associado ao fim do acordo não está apenas na conversão direta de áreas para produção de soja, mas também no aumento da pressão sobre regiões com potencial de expansão agrícola e vulnerabilidade à especulação fundiária.
O estudo identificou que 9,1 milhões de hectares de florestas em propriedades privadas têm alta aptidão para a soja e podem ser legalmente desmatados segundo o Código Florestal. Também aponta que até 28,7 milhões de hectares de florestas públicas não destinadas podem ficar mais vulneráveis à especulação, especialmente em áreas com potencial futuro de expansão da infraestrutura.
Para o WWF-Brasil, a experiência da Moratória demonstra a importância de mecanismos que atuam nas cadeias produtivas para reduzir incentivos econômicos associados ao desmatamento. “A Moratória da Soja mostrou que é possível ampliar a produção agrícola mantendo critérios de conservação. O desafio agora é garantir que instrumentos capazes de reduzir o desmatamento continuem fazendo parte da estratégia brasileira de desenvolvimento”, afirma Tiago.
Produção pode crescer em áreas já abertas
Os autores analisaram o argumento de que a Moratória teria limitado oportunidades econômicas para produtores. Os dados indicam que os impactos econômicos diretos são restritos: apenas cerca de 739 mil hectares de áreas aptas à soja foram desmatados legalmente após 2008, e a maior parte não está localizada em propriedades produtoras de soja. Nas fazendas que já cultivam soja, a área de floresta com possibilidade legal de conversão é estimada em cerca de 60 mil hectares. Ao mesmo tempo, a pesquisa identifica cerca de 1,7 milhão de hectares de áreas já abertas e aptas para soja na Amazônia, o que permitiria ampliar a produção sem conversão de novas áreas de floresta.
Além disso, os autores avaliaram uma das principais críticas dirigidas à Moratória da Soja: a de que o acordo teria provocado distorções de mercado ou funcionado como um cartel entre compradores. A análise comparou os preços pagos aos produtores em municípios abrangidos pela Moratória e em regiões vizinhas não submetidas ao acordo, sem identificar diferenças sistemáticas nos valores recebidos pelos agricultores. A evidência indica que o mecanismo não afetou a remuneração dos produtores nem provocou distorções de mercado, contrariando a tese de que haveria formação de cartel entre as empresas participantes.
Proteção da floresta e competitividade do setor
O artigo destaca que a redução do desmatamento está relacionada à competitividade de longo prazo do setor agrícola. A perda de floresta pode afetar serviços ecossistêmicos importantes para a agricultura, como a disponibilidade de chuvas e a regulação do clima regional. Além disso, cadeias produtivas sem mecanismos de controle de desmatamento podem enfrentar desafios diante de mercados que ampliam exigências ambientais e de rastreabilidade.
Segundo Tiago Reis, especialista em Conservação do WWF-Brasil, “a Moratória da Soja mostra que empresas têm um papel estratégico na construção de uma cadeia produtiva mais sustentável e competitiva. Ao adotar compromissos de controle do desmatamento e rastreabilidade, o setor contribui para proteger a floresta, preservar serviços ecossistêmicos essenciais para a própria agricultura e responder às crescentes demandas dos mercados nacionais e internacionais. Produzir mais e conservar a Amazônia são objetivos que podem caminhar juntos, desde que haja transparência, responsabilidade compartilhada e mecanismos capazes de orientar a expansão produtiva para áreas já abertas”.
Sobre o WWF-Brasil
O WWF-Brasil é uma ONG brasileira que há 29 anos atua coletivamente com parceiros da sociedade civil, academia, governos e empresas em todo país para combater a degradação socioambiental e defender a vida das pessoas e da natureza. Estamos conectados numa rede interdependente que busca soluções urgentes para a emergência climática.



5ª Corrida Unimed Rondonópolis acontece no próximo domingo

Após ação do AGIR, candidatura de Alessandra segue de pé e caso será analisado pelo TRE-MT

Ibrahim Zaher sobe o tom contra Prefeitura, cobra dados sobre multas e questiona sistema de R$ 16 milhões

Vereador cobra pagamento de incentivo e denuncia falta de EPIs para agentes de saúde em Rondonópolis

Vereadora Dra. Luciana Horta cobra revitalização da ESF e recuperação de praça no Vila Cardoso


Agro em ano eleitoral: até onde podem ir os incentivos e benefícios fiscais?
Em ano eleitoral, economia e tributação naturalmente ganham espaço no debate público. Surgem propostas de redução de impostos, novos incentivos...


63 anos não se constroem por acaso: a liderança por trás da longevidade empresarial
O brasileiro tem uma reconhecida vontade de empreender. Muitas empresas nascem pequenas, de um sonho, de uma oportunidade ou da...


A cidade começa na calçada
Quando pensamos em desenvolvimento urbano, quase sempre imaginamos grandes avenidas, viadutos, pontes ou obras de infraestrutura. Tudo isso é importante,...

5ª Corrida Unimed Rondonópolis acontece no próximo domingo
A prova vai reunir 400 atletas e promete movimentar as principais ruas da cidade com esporte, saúde e ação solidária...

Após ação do AGIR, candidatura de Alessandra segue de pé e caso será analisado pelo TRE-MT
Pedido de cassação foi apresentado pelo partido, mas juiz plantonista não identificou urgência para afastamento ou decisão imediata A...


Polícia Civil deflagra Operação Replay contra núcleo financeiro de facção criminosa que atuava em diversos Estados
Investigação alcança estrutura de comando, operadores externos e patrimônio estimado em mais de R$ 17 milhões, além de bloqueio financeiro...


Equipe do 4º BBM utilizou cerca de 2,5 mil litros de água para extinguir as chamas
O Corpo de Bombeiros Militar de Mato Grosso (CBMMT) combateu, na madrugada desta quarta-feira (22.7), um incêndio em uma madeireira,...

Rondonópolis Hawks vence em casa o Goiás FA por 52 a 00 e segue dominante no Centro Oeste
Neste domingo (23), o Rondonópolis Hawks recebeu em casa o Goiás FA em partida válida pela Superliga de Futebol Americano...


Atleta de Rondonópolis é campeão pelo Grêmio na Copa Base Sub-9 em Teutônia
O jovem atleta de Rondonópolis Antônio Reis vive um momento de destaque nas categorias de base do Grêmio Foot-Ball Porto...

Ana Castela homenageia a mãe com mensagem emocionante: ‘Aniversário dela’
Ana Castela, de 22 anos, celebrou o aniversário de 43 anos de sua mãe, Michele Castela, nesta quinta-feira (9) com...

Fernanda Paes Leme mostra rotina de pilates e brinca com seguidores: ‘Gostosa!’
-

 Rondonópolis16/09/2026 - 11:53
Mauro Campos sobe o tom e cobra fiscalização contra abuso de poder econômico nas eleições em Rondonópolis
-
 Rondonópolis16/09/2026 - 15:33
Vereadora Dra. Luciana Horta cobra revitalização da ESF e recuperação de praça no Vila Cardoso
-
 Rondonópolis16/09/2026 - 16:06
Vereador cobra pagamento de incentivo e denuncia falta de EPIs para agentes de saúde em Rondonópolis
-
 Rondonópolis17/09/2026 - 00:00
Ibrahim Zaher sobe o tom contra Prefeitura, cobra dados sobre multas e questiona sistema de R$ 16 milhões
-
Política MT22/09/2026 - 09:06
Após ação do AGIR, candidatura de Alessandra segue de pé e caso será analisado pelo TRE-MT
-
Esportes22/09/2026 - 17:53
5ª Corrida Unimed Rondonópolis acontece no próximo domingo